

Как сельскохозяйственные предприятия должны вести раздельный учет по налогу на прибыль?
Клиент из Ростовской области обратился с просьбой помочь организовать раздельный учет по налогу на прибыль (по сельхоз и по не сельхоз деятельности).
Сельскохозяйственные предприятия должны вести раздельный учет по налогу на прибыль (по сельхоз и по не сельхоз деятельности).
Но, важно понимать, что конкретный вид деятельности можно определить только в момент получения финансового результата.
Поясню, почему.
Принцип раздельного учета по налогу на прибыль по разным видам деятельности (сельхоз и не сельхоз) - собрали затраты, выпустили продукцию, например, сахарную свеклу, если мы ее продадим, то это сельхоз деятельность, а если мы переработаем эту свеклу в сахар, то реализация сахара уже будет относиться к не сельхоз деятельности!
Поэтому, на уровне прямых затрат (составляющих себестоимость выпущенной продукции, работ, услуг), разделения на виды деятельности нет и не может быть. Конкретный вид деятельности будет определен только в момент получения финансового результата.
Для этого, в документах реализации Вы сами указываете нужные субсчета 90 счета (90.01.3; 90.02.3; 90.03.3 для сх деятельности, и 90.01.1; 90.02.1; 90.03.1 для не сх деятельности).
Для 91 счета, вид деятельности определяется выбором нужного элемента справочника "Прочие доходы и расходы".
Доступны три варианта выбора:
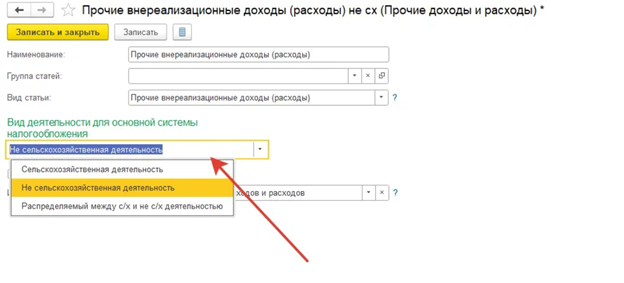
Важно! Прочие ДОХОДЫ не должны быть распределяемыми! Распределять между сельскохозяйственной и не сельскохозяйственной деятельностью можно только РАСХОДЫ.
ДОХОДЫ нужно относить только к конкретному виду деятельности.


