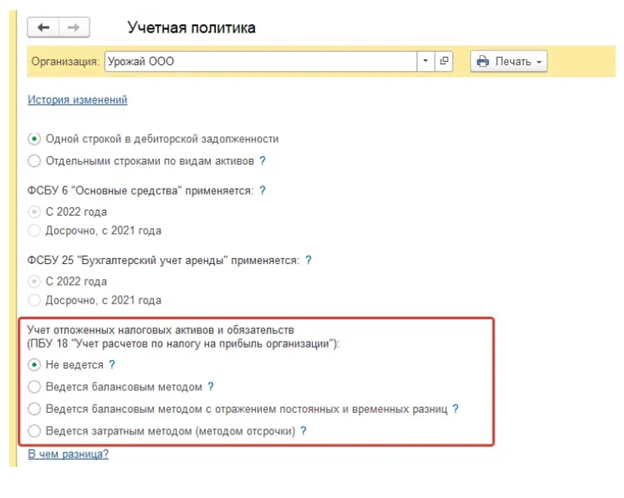


Про ведение учета в соответствии с ПБУ 18.2.
Ни сама налоговая стоимость любого актива, ни соответственно ПР и ВР не могут изначально относится к какому-либо конкретному виду деятельности.
Обращаем Ваше внимание, что Налог на прибыль считается ТОЛЬКО по данным НУ, его расчет вообще не зависит от каких-либо разниц между БУ и НУ и если у Вас в НУ все правильно, то налог будет рассчитан правильно.
Само же ведение учета в соответствии с ПБУ 18.2 предназначено лишь для ОЦЕНКИ будущего налога на прибыль, акцентируем Ваше внимание на слове ОЦЕНКИ, т.е. это в первую очередь не учетный механизм, а оценочный.
В случае, если используется виды деятельности, которые все облагаются по одной ставке налога, данный оценочный механизм, вполне точно выполняет свою функцию.
В случае, когда используются разные виды деятельности, которые облагаются по разным ставкам налога, данный механизм может дать лишь приблизительную оценку.
Например, Вы отложили ОНО или ОНА под ставку 20% по объекту ОС, предполагая, что данный ОС будет использоваться только в не сх деятельности, а по факту, данный ОС (например, через амортизацию), использовался в сх деятельности с нулевой ставкой налога, и наоборот. А если, данное ОС по факту использовалось и для СХ и для НЕ СХ деятельности? В случае тех же ОС, Вы не можете всегда точно, заранее знать, в какой деятельности они будут использоваться.
Теперь что касается расчета Отложенных Налоговых Активов и Обязательств - пользователь в программе самостоятельно определяет, к какому виду деятельности они относятся.
Для пользователей, применяющих балансовый метод, в программе добавлен регистр сведений "Отложенные налоговые активы и обязательства по несельскохозяйственной деятельности" раздел Главное-Налоги и отчёты-Налог на прибыль. Т.е. отложенные налоговые активы и обязательства, которые НЕ ПЕРЕЧИСЛЕНЫ в регистре сведений "Отложенные налоговые активы и обязательства по не сельскохозяйственной деятельно сти" будут отнесены к сельскохозяйственной деятельности.
Важно! В регистре "Отложенные налоговые активы и обязательства по не сельскохозяйственной деятельности" нужно указывать не счет отложенного налогового актива (обязательства), а счет актива или обязательства, в стоимости которого отражены разницы, с соответствующей аналитикой.
Т.е. нужно указывать не 09 или 77 счет, а 01, 02, 08, 10, 20 и т.д. (с заполненной аналитикой).
По поводу проводок по ПБУ 18.2, на 09 и 77 счетах отражаются не сами временные разницы, а "будущий налог", т.е. ВР * ставку налога, ставка по СХ равна НУЛЮ, поэтому проводка теряет смысл (любое число умноженное на ноль, даст ноль).
Поэтому, для СХ деятельности не может быть проводок по ПБУ 18.
Балансовый метод учета разниц по ПБУ 18 построен на регистрах (проводки вторичны), в которых отражается не только отложенный налог, но и сама временная разница, что в случае изменения в будущем ставки налога, позволит правильно посчитать отложенный налог.
Важно! Затратный метод ведения учета по ПБУ 18.2 использовать для раздельного учета нельзя! В настройках учетной политики см.